


1
Derecho
¿Cómo surge el conflicto entre Israel y Palestina?


Tener una tarjeta de crédito por primera vez puede representar nuevas posibilidades: realizar compras, enfrentar un imprevisto o comenzar a construir un historial financiero. Sin embargo, el crédito no es dinero gratis. Es una herramienta que, utilizada de manera responsable, puede ayudar a crecer y dar seguridad financiera, pero que también puede convertirse en una deuda difícil de controlar.
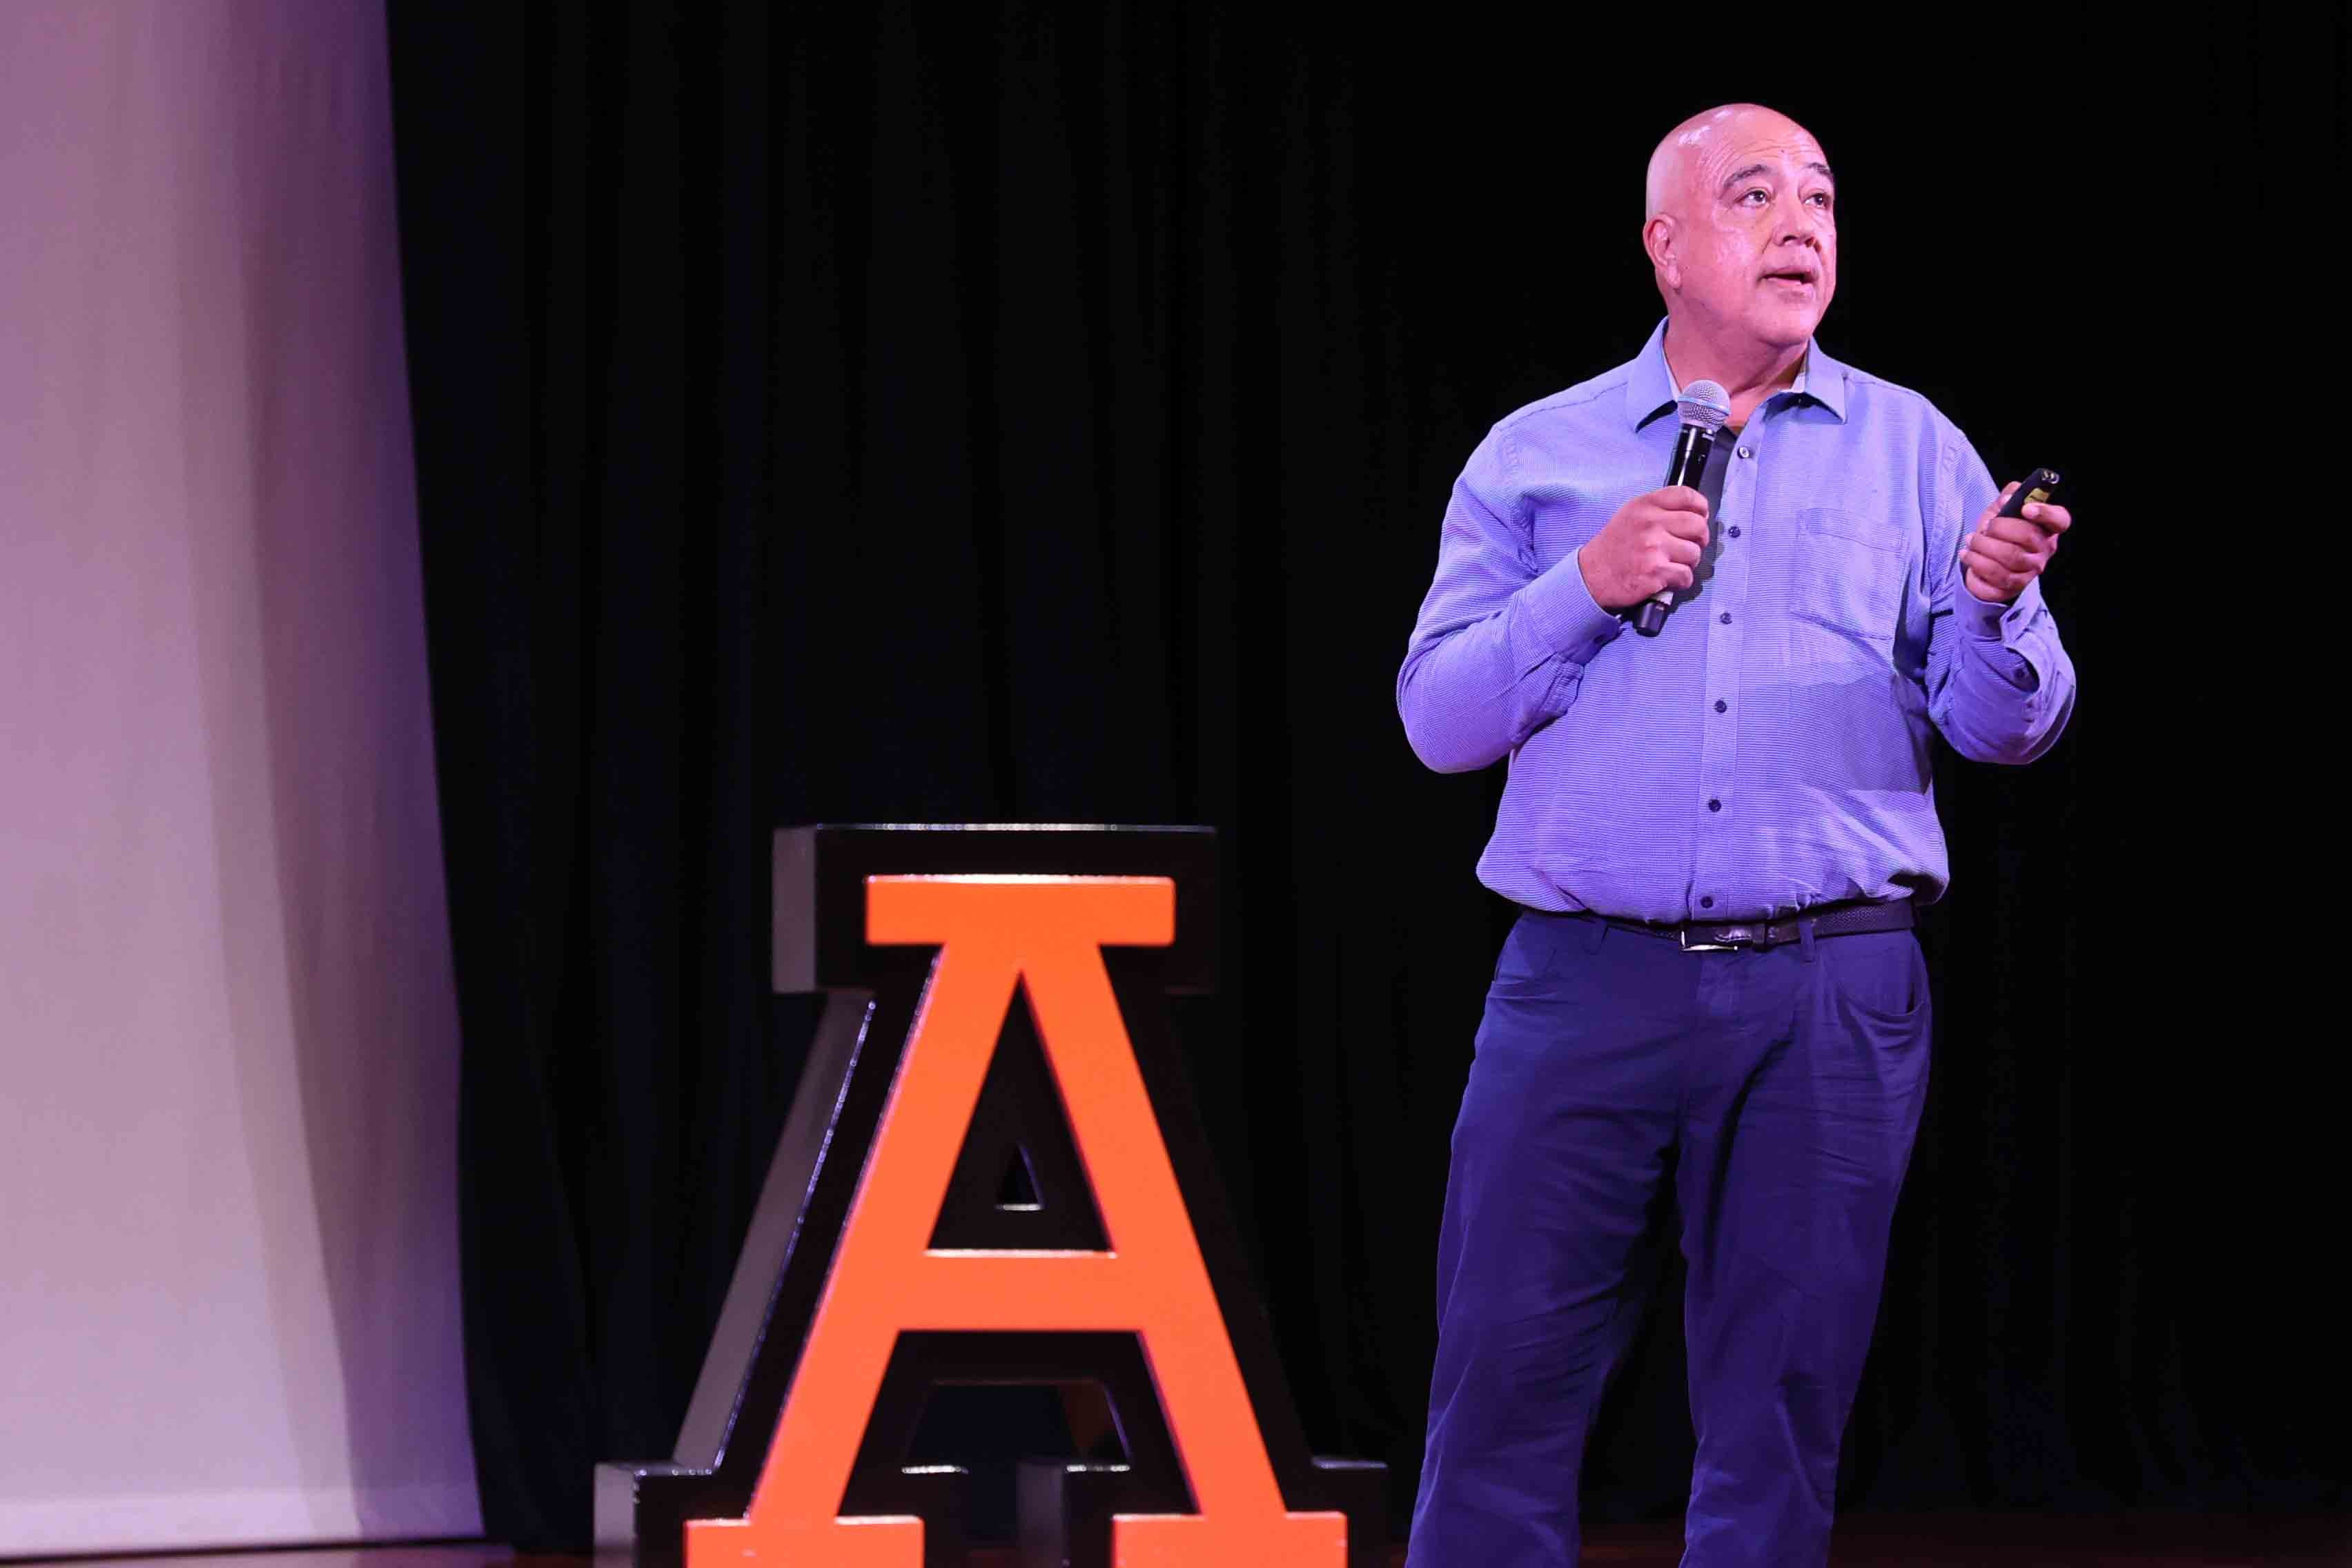
*Foto: Ing. Ricardo García Conde Rubio durante su plática.
Con el objetivo de brindar herramientas para tomar mejores decisiones financieras, se presentó la Cátedra Prima “Cómo utilizar el crédito a tu favor”, impartida por el Ing. Ricardo García Conde Rubio, director de Crédito Hipotecario, Movilidad y Nuevos Negocios en BanCoppel. Durante el encuentro, organizado por la División de Negocios, el especialista compartió conceptos y recomendaciones para comprender el funcionamiento del crédito y utilizarlo responsablemente desde las primeras experiencias con una tarjeta.
8 claves para comenzar a usar tu tarjeta de crédito con el pie derecho
1. Conoce tu fecha de corte. Es el día en que termina un periodo de compras y se determina lo que debes en ese ciclo. Las compras posteriores pasarán al siguiente estado de cuenta.
2. Identifica el “pago para no generar intereses”. Es una de las cifras más importantes de tu estado de cuenta. Cubrir este monto antes de la fecha límite permite evitar intereses ordinarios sobre las compras del periodo.
3. No confundas el pago mínimo. Pagar el mínimo mantiene la cuenta al corriente, pero no liquida la deuda. Si recurres constantemente a esta opción, puedes tardar mucho más en pagar y terminar pagando más.
4. No gastes según tu límite de crédito. Que el banco te autorice cierta cantidad no significa que puedas gastar todo ese dinero. Tu límite real debe estar determinado por tus ingresos, gastos y compromisos.
5. Usa los meses sin intereses con responsabilidad. Aunque pueden ser útiles para realizar una compra planeada, las mensualidades siguen representando un compromiso. Antes de comprar, considera si podrás cubrirlas junto con tus demás gastos.
6. Evita la “bola de nieve”. Una deuda puede crecer cuando se acumulan nuevas compras y pagos pendientes. Llevar un registro de tus gastos ayuda a mantener el control.
7. No aceptes varias tarjetas sin necesitarlas. Tener más tarjetas no significa tener más dinero. Cada una implica pagos, fechas de corte y responsabilidades adicionales.
8. Antes de comprar, pregúntate: “¿Podría pagarlo hoy?” Si la respuesta es sí, probablemente estás utilizando el crédito como una herramienta de pago. Si necesitas endeudarte para comprarlo, analiza primero si realmente puedes asumir ese compromiso.
El crédito también se construye
Durante el encuentro, García Conde Rubio explicó las 5 C’s del crédito, conceptos que ayudan a entender cómo se evalúa a una persona al solicitar financiamiento: Carácter, relacionado con su historial de pagos; Capacidad, es decir, sus posibilidades reales de pago; Condiciones, que incluyen tasa de interés, comisiones, seguros y características del producto; Colateral, o las garantías que respaldan determinados préstamos, y Capital, correspondiente a los recursos financieros con los que cuenta el solicitante.
Para los jóvenes que comienzan su vida financiera, conocer estos conceptos puede ser el primer paso para utilizar el crédito de manera inteligente. Una tarjeta puede abrir puertas y ayudar a construir un buen historial, siempre que exista disciplina para pagar y evitar gastos que superen la capacidad personal.
“El crédito no es bueno ni malo por sí mismo: es una herramienta. La diferencia está en aprender a utilizarla a nuestro favor”, compartió el invitado.
Sobre el ponente
El Ing. Ricardo García Conde Rubio es director de Crédito Hipotecario, Movilidad y Nuevos Negocios en BanCoppel, donde participa en la estrategia de financiamiento de vivienda, crédito automotriz y de motocicletas. Es Ingeniero Industrial y cuenta con un Diplomado en Alta Dirección por la Universidad Iberoamericana. También ha cursado programas ejecutivos en la Universidad de Michigan, Ivey Business School de Western Ontario y la Universidad de Harvard.
Para saber más
La División de Negocios cuenta con las licenciaturas en: Gastronomía, Turismo Internacional, Administración y Dirección de Empresas, Finanzas y Contaduría Pública, Mercadotecnia Estratégica, Negocios Internacionales y Dirección del Deporte.